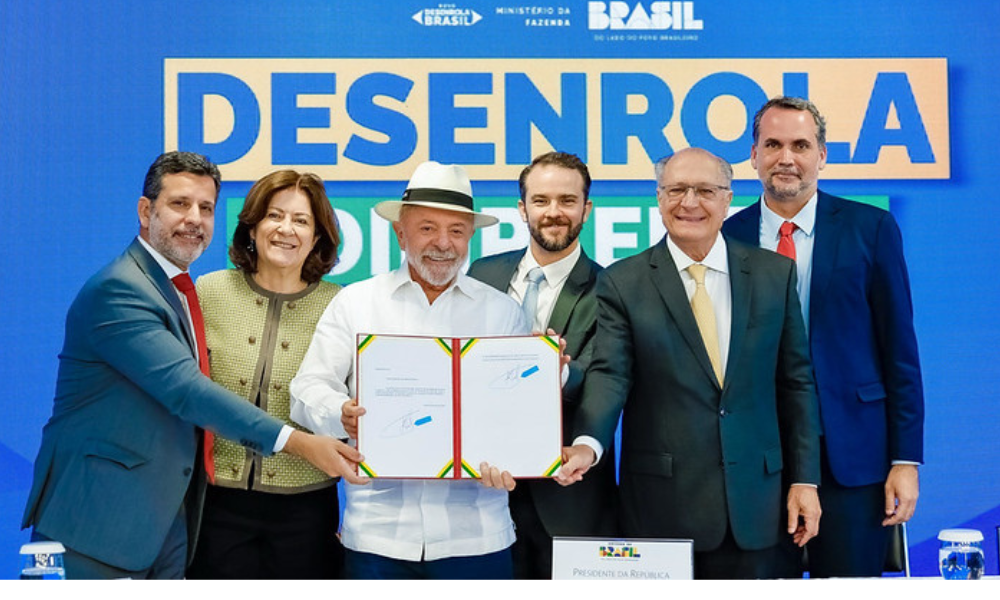
O programa federal Novo Desenrola Brasil, que visa a renegociação de dívidas bancárias, chega ao fim na próxima segunda-feira, dia 31. Inicialmente programado para encerrar no início de agosto, o prazo foi estendido até o final deste mês para permitir que mais cidadãos pudessem se beneficiar da iniciativa. O programa foi especialmente desenhado para indivíduos com renda mensal de até cinco salários mínimos, equivalente a R$ 8.105, e que possuem dívidas contraídas antes de 31 de janeiro de 2026, com atraso entre 91 dias e dois anos.
Impacto e abrangência do programa
Desde seu lançamento, o Desenrola Famílias teve um impacto significativo, renegociando cerca de 5,03 milhões de dívidas. Originalmente, esses débitos somavam R$ 26,33 bilhões, mas após renegociações, o montante foi reduzido para aproximadamente R$ 5,27 bilhões. Isso representa um alívio considerável para muitos brasileiros que enfrentavam dificuldades financeiras, permitindo-lhes recuperar o controle sobre suas finanças.
Quem pode participar e como funciona
O programa é acessível para pessoas físicas que atendam a critérios específicos de renda e de tempo de atraso das dívidas. Para participar, as dívidas devem ter sido contratadas até 31 de janeiro de 2026, com atraso entre 91 dias e dois anos, e registradas em uma instituição financeira participante. Cabe ao próprio banco verificar se o consumidor e a dívida atendem aos critérios, utilizando informações internas e do Sistema de Informações de Crédito (SCR) do Banco Central.
Modalidades de dívidas elegíveis
As modalidades de crédito cobertas pelo programa incluem aquelas que tradicionalmente possuem altas taxas de juros, como cartão de crédito rotativo, cheque especial, crédito pessoal sem consignação e empréstimos pessoais usados para consolidar outras dívidas. No entanto, a inclusão do débito para renegociação depende da participação da instituição financeira responsável.
Condições e benefícios oferecidos
O programa oferece condições específicas para as renegociações, como juros máximos de 1,99% ao mês, prazo de até 48 meses e parcela mínima de R$ 50. O limite de renegociação é de até R$ 15 mil por beneficiário em cada instituição financeira, com a primeira parcela agendada em até 35 dias. Além disso, há a possibilidade de desconto sobre a dívida original, que pode chegar a 90% para dívidas de cartão de crédito e cheque especial, dependendo do tipo de crédito e do período de atraso.
Utilização do FGTS
Os participantes do programa podem utilizar recursos do Fundo de Garantia do Tempo de Serviço (FGTS) para amortizar ou quitar as dívidas renegociadas. Podem ser usados valores de contas ativas e inativas, com prioridade para as contas inativas. O trabalhador pode utilizar até R$ 1 mil ou até 20% do saldo disponível no FGTS, o que for maior. A autorização para uso do saldo deve ser feita via aplicativo FGTS, e o banco tem até 30 dias para formalizar o contrato com a Caixa Econômica Federal.
Como proceder para renegociar
Para formalizar a renegociação, os consumidores devem entrar em contato diretamente com a instituição financeira onde a dívida está registrada. As negociações podem ser realizadas por meio de diversos canais, como aplicativos, internet banking, sites, telefone, WhatsApp ou agências físicas. Durante o processo, os bancos informam se o débito é elegível e apresentam as condições disponíveis. Participam do programa instituições como Caixa Econômica Federal, Banco do Brasil, Itaú, Bradesco, Santander e Nubank.
Para continuar acompanhando as atualizações sobre programas governamentais e outras notícias relevantes, siga o RP News. Nosso compromisso é fornecer informações de qualidade e uma cobertura completa sobre os temas que impactam o seu dia a dia.
Fonte: https://jovempan.com.br