
Mesmo após cinco cortes consecutivos da taxa Selic, o crédito segue caro e o orçamento das famílias apertado. Segundo o Banco Central (BC), o endividamento das famílias chegou a 50,1% da renda anual em agosto, o maior nível da série histórica.
Neste cenário, o parcelamento de bens e serviços é, para muita gente, o caminho para fechar a conta no fim do mês, e a chegada da Black Friday e do Natal costuma aumentar as compras a prazo.
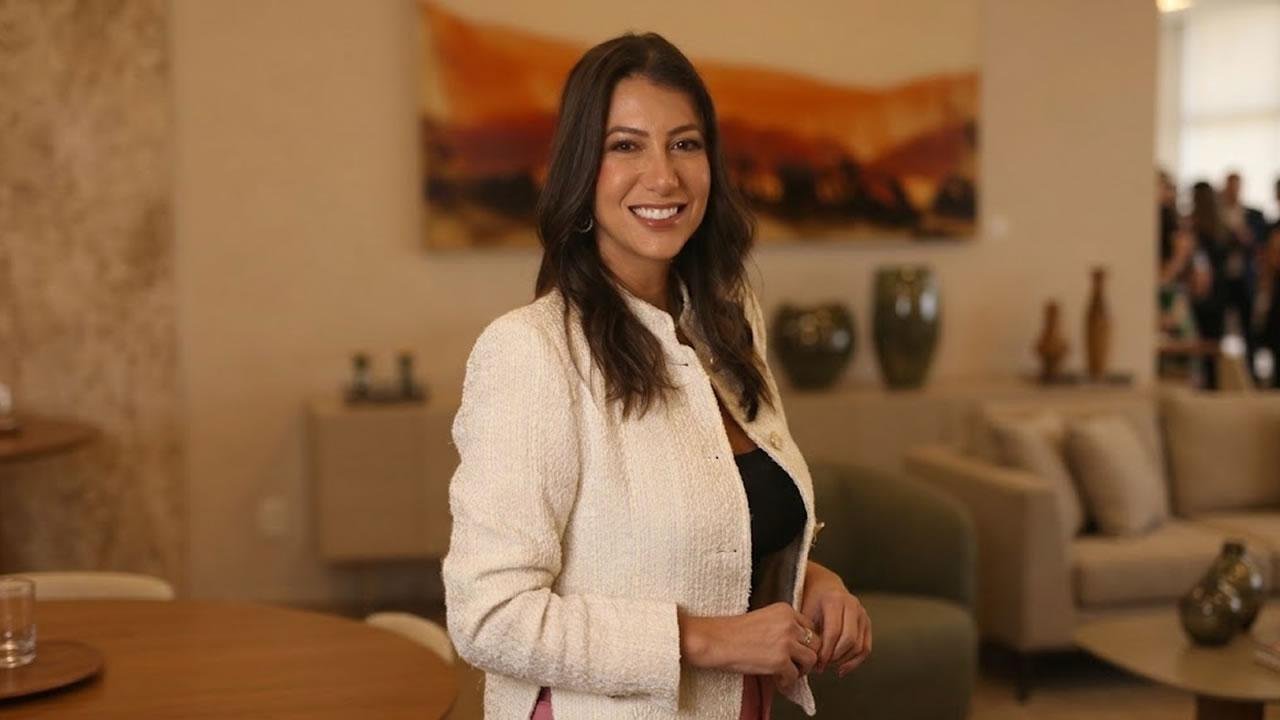
A Selic está em 13,75% ao ano desde 17 de setembro e, preços de referência das Opções de Copom negociadas na B3 no fechamento de 26 de outubro, o mercado precifica 63,1% de probabilidade de manutenção na reunião de 3 e 4 de novembro, o que marcaria a primeira pausa no ciclo de cortes iniciado em março. Diante desse cenário, a educadora financeira Camila Guerra alerta que é preciso cautela ao assumir compromissos a prazo.
“Com a Selic em patamar elevado e o crédito mais caro, o cuidado para não se endividar precisa ser ainda maior. Parcelar no boleto ou no cartão pode gerar um efeito bola de neve, porque cada parcela reduz a folga dos meses seguintes. O ideal é manter as contas em dia e evitar novas compras a prazo, principalmente de bens de consumo que podem ser pagos à vista. Até o parcelamento sem juros só faz sentido se couber no orçamento e se não depender da reserva de emergência, porque imprevistos acontecem”, explica.
Segundo Camila, o caminho é planejar. “Black Friday e Natal criam a sensação de que é preciso comprar agora. Definir o que realmente precisa ser comprado e fixar um teto de gastos antes de abrir o aplicativo da loja é o que protege o orçamento. Outra estratégia é negociar desconto à vista. Com a Selic em 13,75% ao ano, aplicações que acompanham
essa taxa podem render aproximadamente 1,08% ao mês, antes do imposto de renda. Um desconto de 2% à vista, portanto, equivale a quase o dobro desse rendimento mensal e é muito menor do que o juro cobrado pelo cartão em caso de atraso. Mesmo no parcelamento sem juros, o custo costuma estar embutido no preço, e o desconto à vista ajuda a enxergar quanto você paga pelo prazo”, orienta.
A educadora também destaca o risco dos parcelamentos longos. De acordo com a Confederação Nacional de Dirigentes Lojistas (CNDL) e o SPC Brasil, 87,44% das negativações de setembro foram de consumidores que já tinham passado pelo cadastro de inadimplentes nos 12 meses anteriores, o maior índice já registrado. “Quando muitas parcelas se acumulam, o orçamento perde flexibilidade: um imprevisto ou um mês mais apertado vira atraso, e o atraso vira nova dívida. O crédito tem um preço e, hoje, ele está alto”, ressalta.
Mas afinal, existem benefícios no parcelamento?
“Em alguns casos, sim, como no uso do crédito para uma capacitação profissional ou para o
próprio negócio, quando o investimento tem potencial de gerar aumento de renda. O
parcelamento também pode ser interessante quando não há cobrança de juros, as
condições são vantajosas e as parcelas cabem confortavelmente no orçamento.
Antes de parcelar, vale perguntar: essa compra aumenta minha renda ou só antecipa um
consumo? Não é inteligente financeiramente um parcelamento longo para sustentar um
padrão de consumo acima da capacidade financeira da família. Além disso, se existem
dívidas caras em aberto, a prioridade é quitá-las antes de assumir novos compromissos”, esclarece Camila Guerra.
Sobre Camila Guerra
Camila Guerra é pós-graduada em Educação Financeira, com mais de dez anos de atuação em Finanças e Investimentos. Mentora e palestrante internacional, se diferencia pelo trabalho voltado às mulheres, com o objetivo de desenvolver consciência financeira, organização e autonomia no uso do dinheiro. É coautora do livro “O Código das Finanças”.
Fonte: Assessoria de Imprensa